Categoría: Actualidad

Noticias y novedades jurídicas de Radar Jurídico · LexForum

  • Alivios DIAN del Decreto 1419: quedan ocho días y no son solo para la zona del sismo

    Alivios DIAN del Decreto 1419: quedan ocho días y no son solo para la zona del sismo

    La sanción al 15 % y los intereses al 4,5 % vencen el 19 de noviembre y, según la DIAN, cobijan a contribuyentes de todo el país. El decreto, sin embargo, sigue pendiente de control en la Corte.

    A ocho días de que venza el plazo, buena parte de las empresas y personas con deudas o declaraciones pendientes ante la DIAN todavía cree que los alivios del Decreto Legislativo 1419 de 2026 son solo para los afectados por el terremoto del 10 de agosto. No es así. La propia DIAN ha sostenido que la reducción de sanciones e intereses, la regularización de declaraciones omitidas o corregidas y la conciliación de procesos judiciales aplican a contribuyentes de todo el país. Quien tenga cartera tributaria en mora o un litigio abierto con la entidad tiene hasta el 19 de noviembre para decidir si se acoge.

    Un decreto de emergencia con beneficios para todo el país

    El Decreto Legislativo 1419 del 17 de septiembre de 2026 desarrolla la emergencia económica, social y ecológica declarada por el Decreto 1261 de 2026 tras el sismo. Aunque su artículo 1 dice que las medidas se aplicarán «exclusivamente» en los municipios afectados, la Subdirección de Normativa y Doctrina de la DIAN, en el oficio 100208192-1737 de septiembre de 2026, separó dos grupos de medidas: las del capítulo II (facilidades de pago abreviadas y reprogramación de acuerdos) y las donaciones para vivienda del artículo 12 quedan limitadas a quienes tenían domicilio fiscal en la zona al 10 de agosto; las de los artículos 9, 10, 11 y 13 son mecanismos extraordinarios de recaudo y cobijan a cualquier contribuyente, usuario aduanero u obligado cambiario que cumpla sus condiciones.

    En concreto, el artículo 9 permite pagar una obligación que estaba en mora al 10 de agosto con el 100 % del capital, intereses a una tasa del 4,5 % anual y solo el 15 % de la sanción, sin bajar de la sanción mínima. El artículo 10 lleva al 15 % la sanción por extemporaneidad de quien presente una declaración omitida y la sanción por corrección de quien corrija una presentada hasta esa fecha; en las correcciones, además, no se causan intereses de mora. El artículo 11 permite conciliar demandas de nulidad y restablecimiento pagando el impuesto y el 15 % de sanciones e intereses en primera instancia, o el 20 % en segunda.

    Lo que la prensa está leyendo mal y por qué importa

    Varias publicaciones recientes repiten que el beneficio exige domicilio en la zona del sismo, lo que mezcla los alivios del capítulo II con las medidas del capítulo III. Una empresa de Barranquilla con un saldo de renta del año gravable 2024 sin pagar, por ejemplo, puede estar dejando pasar una rebaja del 85 % de las sanciones y una tasa de interés que es una fracción de la moratoria ordinaria por creer que no califica.

    A juicio de LexForum, la interpretación de la DIAN es razonable: el capítulo III no remite al artículo 3, que define a los sujetos afectados, y el recaudo inmediato que busca se justifica precisamente como fuente de recursos para la reconstrucción. Pero no está libre de discusión, porque el texto del artículo 1 es categórico y los considerandos del decreto apuntan a la zona del desastre. Actuar conforme a un oficio de doctrina general vigente es, en todo caso, un argumento sólido de buena fe.

    Las condiciones que suelen hacer caer el beneficio

    La mora o la omisión debe existir al 10 de agosto de 2026; un incumplimiento posterior no entra. El pago tiene que cubrir de una sola vez capital, interés especial y sanción reducida de cada obligación, sin compensaciones, y un pago parcial deja esa obligación por fuera. En procesos que siguen en vía administrativa, el parágrafo 1 del artículo 10 permite acogerse mientras no se haya notificado la resolución que decide el recurso de reconsideración, pero exige aceptar los hechos y las glosas, lo que equivale en la práctica a renunciar a la defensa sobre esos puntos.

    Los grandes contribuyentes quedan excluidos de las facilidades de pago del capítulo II, no de la reducción de sanciones ni de la conciliación, que exige una demanda presentada antes del 10 de agosto y sin sentencia en firme.

    El riesgo que nadie está mirando: el control de la Corte

    Como todo decreto legislativo de emergencia, el 1419 está sometido a control automático de la Corte Constitucional, y a la fecha no encontramos pronunciamiento sobre él ni sobre la declaratoria (dato pendiente de verificar en la relatoría). Si la Corte condicionara el alcance territorial de los artículos 9 a 11, la pregunta será qué ocurre con quienes ya pagaron. En nuestra opinión, los pagos hechos bajo un decreto vigente y con respaldo doctrinal de la DIAN configuran situaciones jurídicas consolidadas, pero el riesgo de discusión existe y conviene documentar bien cada operación.

    Qué hacer antes del 19 de noviembre

    En la práctica, esto significa que gerentes financieros y contadores deberían cruzar esta semana el estado de cuenta de la DIAN con su contabilidad, identificar obligaciones en mora al 10 de agosto, declaraciones omitidas o por corregir y procesos en reconsideración o ante la jurisdicción, y liquidar cada caso con el beneficio frente al costo de financiar el pago. Conviene no dejar el trámite para el último día, archivar el oficio de la DIAN como soporte y revisar jurídicamente lo que se acepta en cada allanamiento o conciliación.

    Fuente: Presidencia de la República, Decreto Legislativo 1419 del 17 de septiembre de 2026; DIAN, Subdirección de Normativa y Doctrina, oficio 100208192-1737 de 2026, ámbito de aplicación de las medidas tributarias del Decreto 1419 de 2026; Decreto 1261 del 19 de agosto de 2026.

    Imagen: Jakub Żerdzicki en Unsplash.

    Para asesoría, escríbanos a info@lexforum.com.co
  • Préstamos a socios y empleados: la DIAN los verá en la exógena desde el año gravable 2027

    Préstamos a socios y empleados: la DIAN los verá en la exógena desde el año gravable 2027

    La Resolución 000033 de 2026 obliga a reportar préstamos y mutuos desde 24 UVT. Lo que se desembolse en 2027 se cruzará con la renta del deudor y reabre el debate sobre intereses presuntos y pasivos inexistentes.

    La DIAN decidió mirar de cerca una operación que en muchas empresas se resuelve con un correo y un asiento contable: el préstamo de dinero a socios, trabajadores, filiales o terceros. Con la Resolución 000033 del 30 de octubre de 2026, quien desembolse préstamos o tenga saldos por cobrar por mutuos deberá informarlos en la exógena, con la identificación del deudor y su relación con quien presta. La obligación no arranca de inmediato, pero lo que se pacte y desembolse en 2027 ya hará parte del primer reporte, y eso obliga a ordenar la casa desde este cierre de año.

    Un formato propio para los créditos que no otorgan los bancos

    La resolución modifica el título 3 de la Resolución 000227 de 2025, la norma única de la DIAN en materia tributaria, aduanera y cambiaria, y adiciona un reporte específico de préstamos en el Formato 1026, versión 7. El informante deberá identificar a cada prestatario, señalar si es socio, empleado, cliente, proveedor o vinculado económico, y reportar desembolsos, abonos y saldo al 31 de diciembre. El umbral es bajo: 24 UVT por prestatario, calculadas con la UVT del año reportado, ya sea sobre lo desembolsado en el año o sobre el saldo al cierre.

    Quedan por fuera las compras con tarjeta de crédito y la financiación directa del precio de bienes o servicios, salvo que exista un mutuo con entrega efectiva de dinero. Según la aplicación escalonada que prevé la misma resolución, el reporte de préstamos rige desde el año gravable 2027 y se presentará en 2028. La norma también crea un formato para que los agentes retenedores informen el gravamen a los movimientos financieros, aplicable desde el año gravable 2028.

    Lo que la DIAN podrá cruzar con este reporte

    Hasta ahora, un préstamo entre particulares o entre una sociedad y sus socios solo aparecía si el propio contribuyente lo declaraba como activo o como pasivo. Con el nuevo formato, la autoridad tendrá las dos puntas de la operación: lo que el prestamista dice haber entregado y lo que el deudor declara en su renta. Cualquier diferencia quedará a la vista sin necesidad de abrir una fiscalización.

    Ese cruce conecta con dos reglas del Estatuto Tributario que suelen terminar en discusión. La primera es la presunción del artículo 35, según la cual los préstamos en dinero entre sociedades y sus socios o accionistas generan un rendimiento mínimo anual, aunque el contrato diga que no hay intereses. La segunda es el artículo 239-1, que permite adicionar como renta líquida gravable los pasivos inexistentes. Un pasivo con un socio que no coincide con lo que ese socio reporta como préstamo otorgado será, en la práctica, una invitación a un requerimiento.

    Empleadores, grupos empresariales y personas naturales en el radar

    El impacto no se limita a las sociedades que financian a sus accionistas. Los empleadores que conceden créditos de libre inversión a sus trabajadores, los grupos que se trasladan liquidez entre compañías y las personas naturales obligadas a exógena que prestan dinero a terceros quedarán dentro del reporte cuando superen el umbral. En los grupos, la información podrá contrastarse además con las reglas de subcapitalización del artículo 118-1 del Estatuto Tributario cuando el deudor deduzca intereses pagados a vinculados, y con el régimen de precios de transferencia si hay partes relacionadas del exterior.

    Zonas grises que conviene resolver antes de 2027

    La resolución deja preguntas abiertas. No es claro, por ejemplo, si un anticipo de salario descontado por nómina en pocas semanas debe tratarse como préstamo, ni cómo reportar las cuentas por cobrar a socios que nacen de pagos hechos por la sociedad a su nombre y que nunca se documentaron como mutuo. Tampoco se conocen aún las especificaciones técnicas definitivas del Formato 1026 versión 7 ni las fechas de vencimiento del reporte de 2028, que la DIAN fijará en la resolución de plazos correspondiente.

    A juicio de LexForum, el mayor riesgo no está en diligenciar el formato sino en la documentación que lo respalda. Un reporte equivocado puede costar la sanción por información del artículo 651 del Estatuto Tributario, pero una inconsistencia entre prestamista y deudor abre una discusión más cara sobre ingresos omitidos, intereses presuntos o pasivos rechazados. En la práctica, esto significa que cada préstamo vigente en 2027 debería contar con contrato escrito, plan de pagos, tasa pactada y soporte bancario del desembolso.

    Decisiones para este cierre de año

    El cierre de 2026 es el momento oportuno para levantar un inventario de préstamos otorgados y recibidos, conciliar saldos con socios, filiales y trabajadores, y decidir cuáles se cancelan, se capitalizan o se formalizan antes de que empiece el año gravable que sí se reportará. Conviene también revisar las políticas internas de crédito a empleados para separar con claridad el anticipo del préstamo, y ajustar los sistemas contables para que registren la relación con cada deudor, un dato que hoy muchas empresas no capturan. Por ejemplo, una SAS que giró a su accionista sumas para gastos personales, registradas como cuenta por cobrar sin contrato, tiene el tiempo justo para documentar ese saldo como mutuo con intereses o cruzarlo con dividendos antes de que la DIAN lo vea reportado.

    Fuente: DIAN, Resolución 000033 del 30 de octubre de 2026, por la cual se modifica el título 3 de la Resolución 000227 de 2025 en materia de información exógena tributaria.

    Imagen: Amina Atar en Unsplash.

    Para asesoría, escríbanos a info@lexforum.com.co
  • Maquinaria amarilla: ya no podrá importarse por Buenaventura ni Barranquilla

    Maquinaria amarilla: ya no podrá importarse por Buenaventura ni Barranquilla

    La Resolución DIAN 000035 de 2026 limita a cuatro jurisdicciones la entrada de excavadoras, cargadores, compactadoras y sus partes, también cuando van a zona franca. Constructoras, contratistas y alquiladores de equipos deben rediseñar rutas antes del 26 de noviembre.

    Las empresas que importan excavadoras, cargadores, retroexcavadoras, compactadoras o dragas tendrán que revisar su cadena logística antes de su próximo embarque. La DIAN cerró Buenaventura y Barranquilla como puntos de entrada para la llamada maquinaria amarilla y sus partes, y extendió la restricción a las mercancías que llegan consignadas a zonas francas. El objetivo declarado es la minería ilegal, pero el efecto práctico recae sobre constructoras, contratistas de infraestructura, empresas de alquiler de equipos y distribuidores que operan dentro de la ley.

    Cuatro puntos de entrada para equipos de movimiento de tierra

    La Resolución 000035 del 3 de noviembre de 2026 reescribe el numeral 5 del artículo 125 de la Resolución 46 de 2019, que reglamenta el régimen de aduanas. Desde su entrada en vigor, las mercancías de las subpartidas 8429 y 8430 que allí se enumeran, las partes de las subpartidas 8431.41 y 8431.42 y las dragas de la 8905.10 solo podrán ingresar por los puertos y aeropuertos de las jurisdicciones de Cartagena, Bogotá (Aeropuerto El Dorado), Santa Marta y Puerto Bolívar, en La Guajira. La lista incorpora además las aplanadoras y compactadoras, que antes no estaban restringidas.

    Hasta ahora, este tipo de equipos podía entrar también por Barranquilla y Buenaventura. En sus considerandos, la DIAN explica que buena parte de la carga con destino a Chocó y Antioquia, donde se concentra la minería ilegal, entra por el puerto del Pacífico. La exclusión de Barranquilla no tiene una justificación expresa en el texto.

    Zonas francas y carga en tránsito: los dos frentes más sensibles

    El nuevo parágrafo 3 del artículo 125 cierra una vía que algunos operadores usaban para eludir las restricciones: las mercancías consignadas a una zona franca quedan sujetas a los mismos lugares de ingreso. Un usuario industrial o comercial ubicado en una zona franca del Valle del Cauca o del Atlántico ya no podrá recibir estos equipos por el puerto más cercano.

    La resolución entra en vigor quince días hábiles después de su publicación en el Diario Oficial 53.680 del 4 de noviembre, lo que, según nuestro cálculo de días hábiles, sitúa el cambio hacia el 26 de noviembre de 2026. Para la carga que ya viene en camino hay un régimen de transición: lo embarcado en el exterior hacia Barranquilla o Buenaventura antes de esa fecha podrá ingresar por esos puertos, a más tardar el 31 de diciembre de 2026, siempre que el importador acredite la fecha de embarque y el puerto de destino con el documento de transporte.

    Costos logísticos y riesgo de aprehensión

    A juicio de LexForum, la medida es razonable en su finalidad, pero traslada un costo relevante a la economía formal. Una constructora de Cali que importaba una excavadora por Buenaventura deberá ahora traerla por Cartagena o Santa Marta y asumir varios cientos de kilómetros adicionales de transporte terrestre, con sus seguros y escoltas. Los contratistas de obras públicas con equipos comprometidos en cronogramas contractuales deberían evaluar si este cambio configura un hecho sobreviniente que justifique ajustes de plazo, algo que dependerá de la fecha de la oferta y de la matriz de riesgos de cada contrato.

    El riesgo más grave es el aduanero. Una mercancía que llega por un lugar no habilitado se expone a la aprehensión y al régimen sancionatorio de la Ley 2586 de 2026. La misma resolución crea un nuevo artículo 301-1 que fija el rescate en el 20 % del valor en aduana cuando la legalización se hace en control simultáneo antes de la aprehensión, y en el 50 % dentro del proceso sancionatorio. En equipos que valen cientos de millones de pesos, un error de ruta puede costar más que el flete.

    Lo que queda abierto y otros ajustes de la resolución

    Quedan zonas grises. La norma mantiene las excepciones del artículo 126 de la Resolución 46 de 2019, cuyo alcance conviene revisar caso por caso, y anuncia controles posteriores sobre la venta de maquinaria amarilla en el territorio nacional sin precisar cómo operarán. Tampoco es claro cómo se tratará la carga que se transborde en un puerto no habilitado con destino final a uno habilitado.

    La resolución trae además cambios de interés general para el comercio exterior: añade el gas natural licuado, el butano y varios insumos químicos a la modalidad de entrega urgente; permite una sola resolución de clasificación arancelaria para unidades funcionales idénticas de un mismo importador; fija en 90 días hábiles el plazo para resolver ajustes permanentes de valor; y elimina la excepción que tenían las exportaciones de azúcar y banano, en este caso con vigencia a los 40 días calendario.

    Decisiones para importadores y usuarios de zona franca

    En la práctica, esto significa que los importadores deben revisar ya los embarques programados para diciembre y enero, ajustar las instrucciones a sus agentes de carga y agencias de aduanas, y conservar la prueba de la fecha de embarque de la carga en tránsito. Los usuarios de zona franca deberían actualizar sus procedimientos de recepción, y quienes tengan contratos de suministro con cláusulas de entrega en Buenaventura o Barranquilla harían bien en renegociar el punto de entrega y la distribución del mayor costo de transporte.

    Fuente: DIAN, Resolución 000035 del 3 de noviembre de 2026, por medio de la cual se modifica la Resolución 46 de 2019, publicada en el Diario Oficial 53.680 del 4 de noviembre de 2026.

    Imagen: Dalibor Janeček en Unsplash.

    Para asesoría, escríbanos a info@lexforum.com.co
  • APPA: la Corte las salva, pero ni crearlas ni eliminarlas podrá hacerse sin los concejos

    APPA: la Corte las salva, pero ni crearlas ni eliminarlas podrá hacerse sin los concejos

    La Sentencia C-364 de 2026 mantiene las áreas de protección para la producción de alimentos, pero limita al Ministerio de Agricultura a delimitarlas y lo obliga a concertar con los municipios antes de declararlas, modificarlas o eliminarlas. Un día después de conocerse el fallo, el Gobierno anunció su derogatoria en los seis departamentos donde existían.

    Las áreas de protección para la producción de alimentos (APPA) siguen en el ordenamiento jurídico, pero cambian de naturaleza. Al declarar exequible, de forma condicionada, el artículo 32 de la Ley 2294 de 2023, la Corte Constitucional le quitó al Ministerio de Agricultura la posibilidad de decidir desde Bogotá cómo se usa el suelo de un municipio y convirtió la concertación con las autoridades locales en una condición de validez, tanto para crear un área como para retirarla. La decisión se conoció justo cuando el Gobierno cerraba el desmonte de todas las APPA expedidas en el periodo anterior, y esa coincidencia es la que hoy concentra el riesgo jurídico para propietarios, inversionistas y municipios.

    Una figura que sobrevive con un ministerio más acotado

    El artículo 32 de la Ley 2294 de 2023, Plan Nacional de Desarrollo 2022 a 2026, modificó el artículo 10 de la Ley 388 de 1997 e incluyó las APPA en el segundo nivel de prevalencia de las determinantes de ordenamiento territorial. Una determinante de ese rango se impone a los planes de ordenamiento territorial (POT), y por eso la Procuraduría pidió a la Corte declarar inexequible la norma, al considerar que desconocía la competencia de los concejos para reglamentar los usos del suelo, prevista en el numeral 7 del artículo 313 de la Constitución.

    Según lo divulgado sobre la Sentencia C-364 de 2026, la Corte no expulsó la figura, pero fijó su perímetro. El Ministerio puede delimitar las áreas, destinarlas a la producción de alimentos e identificar las actividades incompatibles con esa finalidad; no puede reglamentar en detalle los usos del suelo, que siguen en manos de los concejos. Antes de declarar, modificar o eliminar una APPA debe adelantar un proceso obligatorio de información, coordinación y concertación con las autoridades territoriales, en el que los concejos municipales y distritales pueden presentar observaciones y propuestas que el Ministerio debe valorar de manera efectiva y motivada. La decisión debe consultar además el POT y las particularidades de cada municipio, y los condicionamientos alcanzan a los procedimientos que estén en trámite.

    El fallo llega en pleno desmonte de las declaratorias

    Las APPA del gobierno anterior sumaban cerca de un millón de hectáreas en 59 municipios de seis departamentos. El Ministerio derogó en octubre las de Sabana Centro, que cubrían 15.839 hectáreas en Sopó, Nemocón, Cogua, Tenjo y Tabio, avanzó luego con el suroeste antioqueño, La Guajira y Córdoba, y el 11 de noviembre, un día después de que se conociera la sentencia, anunció la derogatoria de las áreas del norte del Tolima, con 48.494 hectáreas en Fresno, Herveo, Murillo, Casabianca, Líbano, Palocabildo, Villahermosa y Falan, y de cerca de 84.000 hectáreas en San Vicente de Chucurí y El Carmen de Chucurí, en Santander. Los reportes de prensa no dan cuenta de que esas últimas decisiones hayan pasado por un proceso de concertación con los concejos.

    Aquí aparece la principal discusión. Mientras algunos intervinientes sostienen que el fallo solo produce efectos desde su notificación, la regla general del artículo 45 de la Ley 270 de 1996 es que las sentencias de constitucionalidad tienen efectos hacia el futuro, y la propia Corte ha entendido que esos efectos corren desde el día siguiente a la adopción de la decisión y no desde la publicación del texto. A juicio de LexForum, las derogatorias expedidas antes de que la Sala Plena decidiera conservan su presunción de legalidad, aunque podrían ser cuestionadas con los mismos argumentos de autonomía territorial que la Corte acogió. Las expedidas después, sin una concertación documentada, quedan expuestas a demandas de nulidad ante el Consejo de Estado. La fecha exacta de adopción del fallo y el alcance preciso de sus efectos solo se conocerán con el texto íntegro, que aún no se ha publicado.

    Lo que cambia para empresas, propietarios y municipios

    En la práctica, una APPA deja de ser una decisión unilateral del nivel nacional y pasa a ser un acto construido con el territorio, en ambos sentidos. Para un desarrollador inmobiliario en la sabana de Bogotá o un inversionista con títulos o solicitudes mineras en Córdoba o Santander, la derogatoria despeja hoy la restricción, pero no la blinda: si se anula por falta de concertación, el área revive, y un gobierno futuro podría volver a declararla con un respaldo constitucional más sólido que el de las resoluciones anteriores, siempre que la construya con los concejos.

    Para los municipios el fallo es a la vez una oportunidad y una carga. Los concejos ganan voz, pero esa voz pesa en la medida en que se ejerza: observaciones técnicas, soportadas en el POT y presentadas dentro del procedimiento, obligan al Ministerio a responder de forma motivada, y un concejo que guarde silencio tendrá poco margen para impugnar después. Las empresas agroindustriales y los gremios de alimentos, por su parte, encuentran en la sentencia un aval a la legitimidad de la figura, útil si en el futuro se promueven declaratorias concertadas en zonas de clara vocación agrícola.

    Decisiones que conviene tomar ahora

    Quien adelante compras de tierra, licencias urbanísticas o proyectos extractivos en municipios que tuvieron APPA debería incorporar a su debida diligencia la resolución de declaratoria, el acto de derogatoria y su fecha frente a la de la sentencia, el POT vigente y cualquier constancia de participación municipal. Los proyectos cuya viabilidad dependa de una derogatoria de noviembre deben valorar el riesgo de que sea demandada y prever ese escenario en los contratos de compraventa, promesa o financiación. Los alcaldes y concejos que consideren vulnerada su competencia tienen la vía del medio de control de nulidad, y les conviene dejar por escrito desde ya su posición técnica. Y todos harán bien en esperar el texto íntegro antes de dar por cerrada la discusión sobre los efectos en el tiempo.

    Fuente: Corte Constitucional, Sentencia C-364 de 2026 (expediente D-16118), M. P. Natalia Ángel Cabo, divulgada el 10 de noviembre de 2026. El texto íntegro y el comunicado oficial aún no están disponibles en la relatoría; el contenido de la decisión y los datos de las derogatorias se toman de lo reportado por medios. Norma analizada: artículo 32 de la Ley 2294 de 2023.

    Imagen: 安 崔士 en Unsplash.

    Para asesoría, escríbanos a info@lexforum.com.co
  • Ley de Rescate con urgencia: el IVA al software y la nube podría regir desde diciembre

    Ley de Rescate con urgencia: el IVA al software y la nube podría regir desde diciembre

    El mensaje de urgencia que el presidente Abelardo de la Espriella envió al Congreso el 3 de noviembre cambia el cálculo de las empresas frente a la Ley de Rescate Económico. Ya no basta con estudiar qué dice el proyecto: ahora importa cuándo empezaría a regir cada medida. Algunas no esperan a 2027 y aplicarían desde el día en que se publique la ley, entre ellas la gravación con IVA del software y los servicios en la nube, hoy excluidos. Si el trámite termina antes del 16 de diciembre, varias compañías podrían cerrar el año con reglas distintas a las que tenían presupuestadas.

    Lo que permite el mensaje de urgencia y lo que no

    El Proyecto de Ley 477 de 2026 Cámara fue radicado por el Ministerio de Hacienda el 29 de octubre. Con el mensaje de urgencia, el Gobierno invoca el artículo 163 de la Constitución: la cámara respectiva debe decidir sobre el proyecto dentro de los treinta días siguientes y, ante la insistencia presidencial, la iniciativa gana prelación en el orden del día. La misma norma permite que las comisiones económicas de Cámara y Senado sesionen de forma conjunta para el primer debate, lo que ahorra semanas en un calendario apretado.

    Eso no equivale a una aprobación. El Congreso conserva intacta su facultad de modificar o negar el texto, y los partidos de la coalición ya anunciaron reparos a los nuevos tributos. Lo que sí cambia es la probabilidad de que el proyecto llegue votado al cierre de la legislatura ordinaria, el 16 de diciembre de 2026. Si no alcanza, el artículo 162 de la Constitución le permite continuar desde marzo de 2027 en el estado en que quede, siempre que haya surtido al menos un debate.

    Las medidas que regirían desde la publicación de la ley

    La regla general del proyecto es que las disposiciones sin fecha especial rigen desde su promulgación. Allí quedan cambios que afectan la operación diaria de muchas empresas: el software, el alojamiento web y los servicios en la nube pasarían a la tarifa general del 19 % al eliminarse las exclusiones de los numerales 20 y 21 del artículo 476 del Estatuto Tributario; los licores pasarían del 5 % al 19 % de IVA, y se suprimiría la exclusión para las importaciones por tráfico postal y envíos urgentes de hasta 200 dólares.

    En la práctica, esto significa que una empresa que paga licencias, plataformas o infraestructura en la nube debe revisar desde ya sus contratos. Conviene verificar si los precios pactados incluyen o excluyen el IVA, quién asume un impuesto nuevo en contratos de tracto sucesivo y cómo se facturarán los periodos ya iniciados. Para los proveedores del sector, el reto es inverso: ajustar la facturación electrónica y comunicar a tiempo el cambio a sus clientes para evitar glosas y discusiones comerciales.

    Renta y aportes: por qué la fecha de promulgación pesa

    La baja de la tarifa general de renta al 33 % en 2027 y al 31 % desde 2028, junto con el recorte de la exoneración de aportes del artículo 114-1 a los salarios de hasta dos salarios mínimos, ya fue analizada en este Radar. Lo nuevo es el factor tiempo. El artículo 338 de la Constitución establece que las leyes que regulan tributos de periodo solo se aplican a partir del periodo que comience después de su vigencia. Si la ley se promulga en diciembre de 2026, los cambios de renta y aportes previstos para el 1 de enero de 2027 tendrían una base sólida para aplicarse ese año.

    Si el trámite se aplaza a 2027, el escenario se complica. La jurisprudencia constitucional ha admitido que normas favorables al contribuyente, como una reducción de tarifa, se apliquen en el mismo periodo, pero las que aumentan cargas tendrían que esperar al periodo siguiente. A juicio de LexForum, ese escenario abriría un espacio de litigio sobre el momento exacto en que se aplica cada medida, especialmente en los impuestos de periodo anual, y obligaría a las empresas a mantener dos proyecciones financieras en paralelo.

    Los alivios ante la DIAN y su ventana hasta junio de 2027

    El proyecto también trae beneficios con fecha límite del 30 de junio de 2027: reducción de sanciones e intereses para obligaciones vencidas a 30 de septiembre de 2026, terminación por mutuo acuerdo de procesos en curso, conciliación en lo contencioso administrativo y un régimen de normalización de activos omitidos. El texto aclara que los beneficios de terminación y conciliación no son acumulables con los del Decreto Legislativo 1419 de 2026. Quien esté evaluando acogerse a ese decreto debe comparar ambos esquemas antes de decidir, porque elegir uno puede cerrar la puerta al otro.

    Decisiones que conviene tomar antes del cierre de la legislatura

    Las áreas financieras y jurídicas tienen un margen de seis semanas para prepararse sin depender del resultado final. Recomendamos revisar los contratos de tecnología con cláusulas de precio y reajuste, modelar el costo de nómina con y sin el nuevo artículo 114-1 para el presupuesto de 2027, y calcular el efecto de la nueva tarifa de renta sobre el impuesto diferido en los estados financieros de cierre. Las empresas con procesos abiertos ante la DIAN deberían inventariarlos ahora para decidir con información si les conviene el Decreto Legislativo 1419 o los mecanismos del proyecto.

    Todo lo anterior describe un proyecto de ley, no una norma vigente. El texto puede cambiar sustancialmente en los debates y ninguna de estas obligaciones existe hasta que la ley sea aprobada, sancionada y publicada en el Diario Oficial.

    Fuente: Proyecto de Ley 477 de 2026 Cámara, Ley de Rescate Económico, radicado el 29 de octubre de 2026 por el Ministerio de Hacienda y Crédito Público. Mensaje de urgencia e insistencia del Presidente de la República del 3 de noviembre de 2026, con fundamento en el artículo 163 de la Constitución Política.

    Imagen: Cht Gsml en Unsplash.

    Para asesoría, escríbanos a info@lexforum.com.co
  • Reintegro por fuero: la Corte avala el proceso exprés y el plazo de dos años para demandar

    Reintegro por fuero: la Corte avala el proceso exprés y el plazo de dos años para demandar

    Las demandas de reintegro de trabajadoras en embarazo, personas con discapacidad, prepensionados o víctimas de acoso laboral ya no tienen por qué durar años. La Corte Constitucional declaró exequible la norma del nuevo Código Procesal del Trabajo que envía estos casos al procedimiento rápido del fuero sindical y que reduce a dos años el plazo para demandar. Para los empleadores, la decisión despeja la incertidumbre sobre la regla, pero cambia la forma de prepararse: el pleito será más corto y dejará poco margen para improvisar la defensa.

    La Corte descarta que el trámite exigiera una ley estatutaria

    La demanda atacaba el artículo 300 de la Ley 2452 de 2025 con un argumento de forma: al fijar el cauce procesal y la prescripción de la acción de reintegro por estabilidad laboral reforzada, el legislador habría regulado un derecho fundamental, materia que exige ley estatutaria. En la sentencia C-352 de 2026, con ponencia del magistrado Jorge Enrique Ibáñez Najar, la Corte rechazó esa lectura. Su razonamiento es que la norma es procesal e instrumental: no toca quiénes son titulares de la protección, ni sus requisitos, ni sus consecuencias sustanciales.

    El punto más relevante del fallo está en la prescripción. La Corte recordó que el término extingue la acción, no el derecho, y que el legislador ordinario tiene amplio margen para fijar procesos, competencias y plazos. También precisó que el artículo 300 no reemplaza a la tutela ni impide acudir a ella cuando se cumplan sus requisitos. Conviene subrayar que el examen se limitó al cargo de reserva estatutaria, de modo que la norma podría volver a ser demandada por otras razones.

    Qué cambió para las acciones de reintegro desde abril de 2026

    El nuevo Código rige desde el 2 de abril de 2026. Su artículo 300 ordena tramitar por el procedimiento especial de los artículos 293 a 297 los reintegros por fuero de maternidad, que cubre también al cónyuge o compañero permanente sin empleo formal, por discapacidad, por prepensión, por acoso laboral y por fuero circunstancial. Se trata de un proceso de términos breves, con una audiencia concentrada en la que se concilia, se fija el litigio, se practican las pruebas y se dicta sentencia.

    Antes, estos reclamos llegaban por dos rutas: el proceso ordinario, con su duración habitual, o la tutela, que la jurisprudencia admitió con amplitud. Ahora la acción prescribe en dos años contados desde la terminación del contrato, frente a los tres de la regla general. Hay una excepción importante: si el trabajador no pide el reintegro sino solo la indemnización de perjuicios, el caso va al proceso ordinario con el término general.

    Las zonas grises que siguen abiertas

    La primera es la transición. El artículo 330 del Código mantiene bajo las reglas anteriores los procesos iniciados antes del 2 de abril de 2026, pero no resuelve qué ocurre con contratos terminados antes de esa fecha y demandados después. En la doctrina se discute si aplica el plazo nuevo de dos años o el anterior de tres, y hay pronunciamientos judiciales en ambos sentidos. Mientras no exista una línea consolidada, el empleador prudente debería calcular sus contingencias con el plazo más largo.

    La segunda es la convivencia con la tutela. Que la Corte haya dejado a salvo esa vía significa que el trabajador podrá seguir intentándola alegando un perjuicio irremediable, sobre todo en casos de embarazo o enfermedad grave. La existencia del proceso especial sí fortalece el argumento de subsidiariedad que el empleador puede plantear, aunque cada juez lo valorará según el caso concreto.

    Cómo deben prepararse las empresas

    A juicio de LexForum, el fallo favorece la seguridad jurídica de ambas partes: el trabajador obtiene una respuesta judicial rápida y el empleador deja de cargar contingencias abiertas por tres años o más. El costo es otro. En un proceso concentrado, la empresa que no tenga documentada la causa del despido, el permiso del inspector cuando era exigible o la desconexión entre la terminación y la condición protegida llegará a la audiencia sin tiempo para reconstruir su defensa.

    En la práctica, esto significa trasladar el esfuerzo al momento previo a la terminación. Las decisiones que conviene tomar ahora son concretas:

    • Identificar a los trabajadores con algún fuero o estabilidad reforzada y revisar su expediente antes de cualquier desvinculación.
    • Recalcular las provisiones de las terminaciones ocurridas desde 2023, aplicando de manera conservadora el plazo de tres años mientras se aclara la transición.
    • Tener listo el soporte probatorio de cada retiro sensible, porque en el nuevo trámite la prueba se practica en una sola audiencia.

    Un ejemplo ilustra el riesgo: una empresa que en mayo de 2026 terminó el contrato de un prepensionado por supuesta reestructuración podría enfrentar una demanda de reintegro resuelta en primera instancia en pocos meses, con salarios y aportes dejados de percibir. Si la reestructuración no está soportada en estudios técnicos y criterios objetivos, el resultado adverso llegará mucho antes que en el proceso ordinario.

    Fuente: Corte Constitucional, sentencia C-352 de 2026, expediente D-17082, M. P. Jorge Enrique Ibáñez Najar, divulgada mediante comunicado a finales de octubre de 2026 (texto íntegro pendiente de publicación en la relatoría). Ley 2452 de 2025, Código Procesal del Trabajo y de la Seguridad Social, Diario Oficial 53.077 del 2 de abril de 2025, artículos 293 a 300 y 330.

    Imagen: Annie Spratt en Unsplash.

    Para asesoría, escríbanos a info@lexforum.com.co.

  • Ley de Rescate: la renta baja, pero la nómina de 3 a 10 salarios mínimos se encarece

    Ley de Rescate: la renta baja, pero la nómina de 3 a 10 salarios mínimos se encarece

    El proyecto de Ley de Rescate Económico que el Gobierno radicó en la Cámara de Representantes trae para las empresas una cuenta que no se resuelve mirando solo la tarifa de renta. La tarifa general de las sociedades bajaría del 35 % al 33 % en 2027 y al 31 % desde 2028. Al mismo tiempo, la exoneración de aportes a salud, SENA e ICBF quedaría limitada a los trabajadores que ganan hasta dos salarios mínimos. Para muchas compañías con nóminas de salarios medios, ese segundo cambio pesa más que el primero.

    Un proyecto de 106 artículos que todavía no obliga a nadie

    La iniciativa se tramita como Proyecto de Ley 477 de 2026 Cámara. El Ministerio de Hacienda la radicó el 29 de octubre de 2026 y aún no ha surtido el primer debate. El texto combina un recorte de gasto que el Gobierno estima cercano a $45 billones con un paquete tributario: menor renta corporativa, una sobretasa de cinco puntos para el sector financiero entre 2027 y 2030, la eliminación de la tarifa de IVA del 5 % desde 2028, la devolución del IVA a hogares pobres y vulnerables, y cambios en patrimonio, normalización y personas naturales.

    Mientras el Congreso no lo apruebe y el Presidente no lo sancione, nada de esto rige. La legislatura ordinaria termina el 16 de diciembre, de modo que el calendario es estrecho para un texto de este tamaño. El presupuesto de 2027, expedido por el Decreto 1599 tras el error de trámite en el Congreso, ya cuenta con parte de estos recursos, lo que aumenta la presión política para aprobarlo antes de fin de año.

    La exoneración del artículo 114-1 pasaría de diez a dos salarios mínimos

    Desde la Ley 1607 de 2012, las sociedades declarantes de renta no pagan aportes patronales a SENA, ICBF ni salud por los trabajadores que devengan menos de diez salarios mínimos. Esa regla, hoy en el artículo 114-1 del Estatuto Tributario, compensó en su momento la creación del CREE y luego la integración de esa tarifa en el impuesto de renta. El proyecto la reduce de forma drástica, según el articulado divulgado: exoneración plena solo hasta dos salarios mínimos, exoneración parcial entre dos y tres (SENA 1 %, ICBF 1 % y salud 4 %) y ninguna exoneración entre tres y diez.

    En la práctica, esto significa que por cada trabajador que gane entre tres y diez salarios mínimos la empresa volvería a pagar 13,5 % adicional sobre el salario: 2 % al SENA, 3 % al ICBF y 8,5 % a salud. Una firma de ingeniería, un centro de servicios compartidos o una empresa de tecnología, donde la mayoría de la nómina está en ese rango, verá subir su costo laboral de forma inmediata, mientras que el alivio en renta solo llega si hay utilidad gravable.

    Por qué la rebaja en renta no siempre compensa

    Los dos puntos menos de tarifa en 2027 se aplican sobre la renta líquida; los aportes se causan sobre la nómina, haya o no utilidad. Una empresa con márgenes estrechos, pérdidas fiscales acumuladas o renta presuntiva baja recibe poco del primer beneficio y paga completo el segundo. A juicio de LexForum, el efecto neto debe modelarse empresa por empresa: compañías de capital intensivo y nómina reducida probablemente ganan, y las de servicios profesionales o mano de obra calificada probablemente pierden.

    El proyecto también vuelve escalonado el aporte del trabajador a salud desde el 1 de enero de 2027: se mantiene en 4 % hasta dos salarios mínimos y sube por tramos hasta el 8 % en los ingresos más altos. Eso reduce el salario neto de los cargos medios y directivos y puede abrir conversaciones sobre ajustes salariales o reestructuración de paquetes de compensación.

    Las zonas grises que vale la pena seguir

    La primera es la vigencia. El artículo 338 de la Constitución obliga a aplicar los cambios en tributos de periodo desde el periodo siguiente a la vigencia de la ley. La tarifa de renta encaja en esa regla, pero los aportes son mensuales, y el texto fija para salud el 1 de enero de 2027. Si la ley se sanciona a finales de diciembre, las empresas tendrían días para ajustar la liquidación de la PILA de enero, y no es descartable un debate de constitucionalidad sobre esa fecha.

    La segunda es la ausencia de un régimen de transición visible para la exoneración, que deja sin respuesta qué pasa con la nómina de quienes cruzan el umbral de dos o tres salarios mínimos por un aumento del mínimo legal o por horas extra. La tercera es que el texto puede cambiar mucho en comisiones, como ya ocurrió con anteriores reformas, de modo que ninguna cifra debe tomarse como definitiva.

    Qué conviene hacer desde ya

    Lo prudente no es reaccionar con despidos ni reestructuraciones, sino preparar la información para decidir rápido si el proyecto avanza. Recomendamos a las áreas de talento humano y a los contadores estimar desde ahora el costo adicional de aportes de la nómina entre tres y diez salarios mínimos y contrastarlo con el ahorro esperado en renta. También conviene revisar los presupuestos de 2027 con un escenario que incluya este mayor costo, verificar los contratos con cláusulas de ajuste de precio o tarifas, y seguir de cerca las ponencias de primer debate en las comisiones económicas, donde se definirá si la exoneración se mantiene, se gradúa o se elimina como propone el Gobierno.

    Fuente: Ministerio de Hacienda y Crédito Público, Proyecto de Ley 477 de 2026 Cámara, Ley de Rescate Económico, documento radicado, 29 de octubre de 2026; y comunicado del Ministerio de Hacienda del 29 de octubre de 2026.

    Imagen: Towfiqu barbhuiya en Unsplash.

    Para asesoría, escríbanos a info@lexforum.com.co
  • Reforma pensional: la subsanación no mueve el 1 de abril de 2027 para los empleadores

    Reforma pensional: la subsanación no mueve el 1 de abril de 2027 para los empleadores

    Mientras la Cámara de Representantes vota contra el reloj los apartes de la reforma pensional que la Corte Constitucional le devolvió, conviene no perder de vista lo esencial para empresas y áreas de talento humano: la subsanación no está en juego para la mayor parte de la Ley 2381 de 2024. Esa parte ya superó el control por vicios de trámite y tiene fecha cierta de entrada en vigencia, el 1 de abril de 2027. Lo que se decide en estos días es un grupo acotado de disposiciones, algunas con efectos directos en semanas de cotización, tributación de las mesadas y reglas de inversión.

    Nueve artículos y una proposición, con plazo hasta el 30 de octubre

    En la sentencia C-264 de 2026, del 25 de agosto, la Sala Plena declaró exequibles las disposiciones aprobadas válidamente y devolvió a la plenaria de la Cámara los apartes sobre los cuales se presentaron proposiciones que nunca se tramitaron. Se trata del inciso 4 del artículo 11, el artículo 14, el literal k del artículo 19, el parágrafo transitorio del artículo 23, el artículo 36, el inciso 2 del artículo 63, el numeral 5 del artículo 84, el inciso 1 del artículo 92 y el artículo 93, además de una proposición de artículo nuevo. La exequibilidad y la vigencia de esos apartes quedaron condicionadas al resultado de la subsanación.

    El término de 30 días hábiles empezó a correr con la desfijación del edicto, el 17 de septiembre, y vence el 30 de octubre. La Mesa Directiva pidió a la Corte una prórroga de otros 30 días hábiles, que según lo informado no había sido resuelta al cierre de la sesión del martes.

    Lo que ya votó la plenaria y lo que falta

    En la sesión del 27 de octubre la Cámara negó, con más de 90 votos en contra en cada caso, las tres proposiciones relacionadas con los artículos 11, 14 y 19: la que buscaba redefinir la naturaleza de los recursos del sistema, la que trasladaba al Departamento Nacional de Planeación el cálculo actuarial de equivalencias y bonos pensionales, y la que sometía las condiciones de inversión a criterios de libre mercado. Al negarse, se mantiene el texto original de esos apartes. La plenaria perdió el quórum y la discusión continúa este miércoles 28 de octubre.

    Quedan por votar las proposiciones sobre el artículo 36, que regula la reducción de semanas para mujeres; el numeral 5 del artículo 84, relativo a la exención de renta para pensiones de hasta 1.000 UVT; el parágrafo transitorio del artículo 23, sobre comisiones de las administradoras; los artículos 63 y 92, sobre el Fondo de Ahorro del Pilar Contributivo, y el artículo 93, sobre el tratamiento especial a comunidades étnicas y campesinas.

    Por qué votar en contra también subsana

    El vicio identificado por la Corte no consistió en el contenido de las normas, sino en que el Congreso omitió debatir y votar proposiciones válidamente presentadas. En la práctica, esto significa que el defecto se corrige con el trámite, no con un resultado en particular: si la plenaria discute y niega la proposición, el texto que ya conoció la Corte queda en pie; si la aprueba y cambia el artículo, la modificación tendría que conciliarse con el Senado antes de volver a la Corte, lo que alarga el proceso. En ambos escenarios, la secretaría de la Cámara debe informar a la Corte, que se pronunciará de manera definitiva.

    A juicio de LexForum, la tendencia de las primeras votaciones apunta a conservar el texto de 2024, lo que reduce la incertidumbre. La zona gris está en el calendario. Si el plazo vence sin que se voten todas las proposiciones y sin prórroga, la Corte tendría que decidir la suerte de los apartes no subsanados, con el riesgo de que algunos se declaren inexequibles. Ese escenario no compromete el resto de la ley, pero sí podría dejar vacíos en materias sensibles, como la reducción de semanas para las mujeres o el tratamiento tributario de las mesadas.

    Decisiones que no deberían esperar al resultado

    Para los empleadores, el mensaje práctico es que el cronograma de implementación no depende de esta votación. La operación de nómina y seguridad social debe estar lista para el 1 de abril de 2027, cuando empiece a regir el nuevo sistema de pilares, con la distribución de cotizaciones que dispuso la ley según el nivel de ingreso. Aplazar los ajustes de software y procedimientos a la espera de la subsanación sería un error de planeación.

    Donde sí conviene trabajar con escenarios es en los apartes pendientes. Las áreas de talento humano que asesoran a trabajadoras próximas a pensionarse deben abstenerse de dar por cierta la regla del artículo 36 hasta que la Corte se pronuncie. Las entidades pagadoras de pensiones y sus revisores fiscales deben preparar la parametrización de retenciones en la fuente bajo las dos lecturas posibles del numeral 5 del artículo 84.

    Las fechas que conviene tener a la vista son estas:

    • 30 de octubre de 2026: vencimiento del término inicial de subsanación, salvo prórroga de la Corte.
    • 1 de abril de 2027: entrada en vigencia de las disposiciones declaradas exequibles y límite de la suspensión de términos de los procesos ante la Corte contra la Ley 2381.

    Fuente: Corte Constitucional, sentencia C-264 de 2026, del 25 de agosto de 2026, expediente D-15989, M. P. Paola Andrea Meneses Mosquera. Ley 2381 de 2024. El resultado de las votaciones del 27 de octubre corresponde a lo informado en la sesión plenaria de la Cámara de Representantes.

    Imagen: Vitaly Gariev en Unsplash.

    Para asesoría, escríbanos a info@lexforum.com.co.

  • Ley de Competitividad: el Estado ya no podría pedirle a su empresa lo que ya tiene

    Ley de Competitividad: el Estado ya no podría pedirle a su empresa lo que ya tiene

    El proyecto de Ley de Competitividad, que avanza con mensaje de urgencia en las comisiones sextas conjuntas del Congreso, apunta a un problema que cualquier gerente conoce de memoria: entregar una y otra vez certificados, registros y documentos que el propio Estado ya tiene en sus bases de datos. Si el texto se aprueba en los términos de la ponencia, la carga de probar lo que ya consta en el RUES, el RUT o el RUP pasaría de la empresa a la entidad, y los trámites ganarían plazos más cortos y menos idas y vueltas. Pero todavía es un proyecto, y su alcance real se definirá en los próximos debates.

    Un primer debate conjunto que va por partes

    La iniciativa, radicada por el Ministerio de Comercio, Industria y Turismo el 18 de agosto de 2026, se tramita como Proyecto de Ley 177 de 2026 Senado y 305 de 2026 Cámara. Por el mensaje de urgencia, las comisiones sextas de ambas cámaras la discuten de manera conjunta, y lo que salga de allí pasará directamente a las plenarias. En la sesión del 27 de octubre se aprobó un primer bloque de 38 artículos, según informaron los ponentes, y la discusión continuó el miércoles 28. El resultado de esa jornada está pendiente de verificar en la información oficial del Congreso.

    Ninguna de estas reglas obliga hoy a nadie. Mientras no exista ley sancionada y promulgada, las entidades siguen aplicando el régimen vigente, y las empresas deben cumplir los requisitos tal como están.

    Del principio de una sola vez al requerimiento único

    La idea de que el Estado no pida lo que ya tiene no es nueva. El Decreto Ley 19 de 2012 prohibió exigir documentos que reposan en la entidad, y el Decreto Ley 2106 de 2019 y la Ley 2052 de 2020 insistieron en la interoperabilidad y la racionalización de trámites. El problema ha sido la ejecución: la práctica de pedir el certificado de existencia y representación reciente sobrevive en casi cualquier ventanilla.

    El proyecto intenta cerrar esa brecha con herramientas más concretas. Crea un expediente único empresarial digital en la Ventanilla Única Empresarial, de implementación gradual; ordena a las entidades contratantes consultar directamente los datos del RUP, el RUT y el RUES en lugar de exigir certificados; y establece un requerimiento único: si la administración necesita información adicional, debe pedirla toda de una vez, dentro de los primeros cinco días hábiles, en lugar de suspender el trámite con solicitudes sucesivas. También eliminaría el deber de comunicar la apertura de establecimientos de comercio previsto en el Código Nacional de Seguridad y Convivencia Ciudadana (Ley 1801 de 2016).

    El silencio positivo, la pieza que más litigio puede generar

    En la ponencia, la aprobación presunta por falta de respuesta aparece principalmente en la cadena de urbanismo y construcción, con salvaguardas expresas cuando están en juego la vida, la seguridad, el ambiente, el patrimonio, los servicios públicos o los derechos de terceros. En el debate, sin embargo, se ha hablado de una regla más amplia de aprobación tras 30 días sin respuesta, y los medios han reportado una autorización tácita a los 15 días para ciertas operaciones sobre entidades vigiladas por la Superintendencia Financiera. Ese punto concreto está pendiente de verificar en el texto aprobado.

    A juicio de LexForum, aquí está la principal zona gris. El silencio positivo ya existe en el CPACA (Ley 1437 de 2011), pero solo opera cuando una norma lo consagra de forma expresa y exige protocolizar la petición para hacerlo valer. Si la ley final no delimita con precisión a qué trámites aplica y cómo se acredita, las empresas podrían obtener aprobaciones presuntas que luego la entidad desconozca, y terceros afectados tendrían argumentos para demandarlas. Una licencia ganada por silencio vale tanto como la capacidad de probarla.

    Servidores públicos con protección y con responsabilidad

    El texto incluye una regla de doble vía para los funcionarios: protege al servidor que aplica la simplificación de buena fe, sin eximirlo por fraude o dolo, y prevé responsabilidad para quien exija requisitos sin fundamento legal o dilate los trámites, aunque descarta la responsabilidad objetiva por el solo vencimiento del plazo. En la práctica, esto significa que el empresario tendría un argumento adicional para reclamar ante la exigencia de un papel que la ley ya no permite pedir, y el funcionario un incentivo para no hacerlo.

    Qué conviene hacer mientras avanza el trámite

    Las empresas con trámites frecuentes ante licencias urbanísticas, contratación estatal o comercio exterior deberían inventariar los documentos que hoy entregan de manera repetida y verificar que su información en el RUES, el RUT y el RUP esté al día, porque si el Estado pasa a consultar esas bases directamente, un dato desactualizado se convierte en el nuevo obstáculo. Los gremios y las áreas jurídicas tienen además una ventana para intervenir en las audiencias públicas propuestas antes de las plenarias, especialmente en la delimitación del silencio positivo. Modificar procedimientos internos, en cambio, debe esperar al texto definitivo.

    Fuente: Congreso de la República, informe de ponencia para primer debate del Proyecto de Ley 177 de 2026 Senado, 305 de 2026 Cámara, «por medio de la cual se establecen medidas de simplificación administrativa, racionalización, digitalización e interoperabilidad de trámites», radicado el 18 de agosto de 2026 (Gaceta del Congreso 1079 de 2026). El avance de las votaciones del 27 y 28 de octubre corresponde a lo informado por los ponentes y por medios nacionales.

    Imagen: Vitaly Gariev en Unsplash.

    Para asesoría, escríbanos a info@lexforum.com.co
  • Contratos de trabajo sin fronteras: la ponencia de Jorge Yarce Tamayo en el XI Congreso Iberoamericano y Europeo del Derecho del Trabajo

    Contratos de trabajo sin fronteras: la ponencia de Jorge Yarce Tamayo en el XI Congreso Iberoamericano y Europeo del Derecho del Trabajo

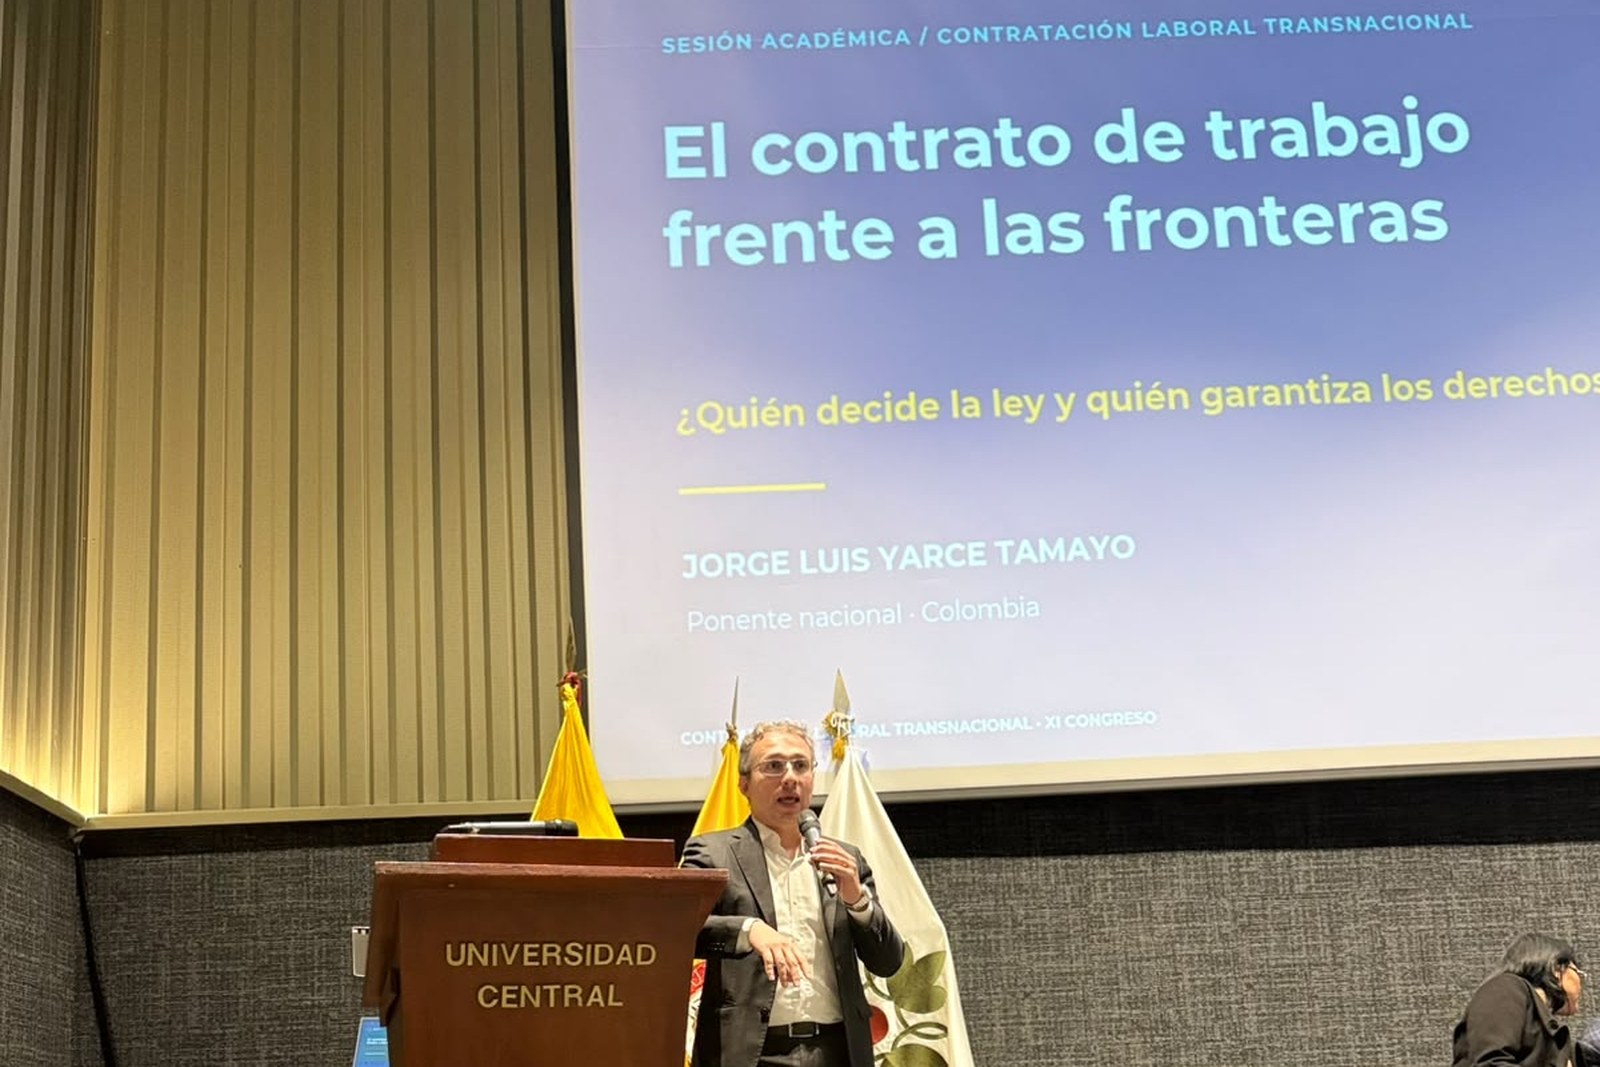
    Cuando una empresa traslada a un empleado de Bogotá a Quito o a São Paulo, la pregunta sobre qué legislación rige ese contrato suele quedar para después, casi siempre para el momento en que ya existe una reclamación. De ese problema partió Jorge Luis Yarce Tamayo, CEO de LexForum Abogados & Consultoría, en la ponencia «El contrato de trabajo frente a las fronteras: ¿quién decide la ley y quién garantiza los derechos?», presentada el 27 de octubre en el XI Congreso Iberoamericano y Europeo del Derecho del Trabajo, que se realiza en Bogotá junto con el I Congreso Centroamericano y del Caribe de la Protección Social. La intervención hizo parte de la sesión sobre contratación laboral transnacional, celebrada en la Universidad Central.

    La tesis de la ponencia es que, en una relación laboral que cruza fronteras, la ley aplicable no se decide solo con lo que las partes firman ni con el país donde el trabajador está físicamente en un momento dado. Hay que reconstruir la conexión jurídica real del vínculo y reconocer los límites que las normas protectoras imponen a la autonomía contractual.

    Elegir la ley no basta para excluir garantías

    El modelo europeo sirvió como primer referente. El artículo 8 del Reglamento Roma I permite que empleador y trabajador escojan la ley del contrato, pero esa elección no puede privar al trabajador de la protección que le darían las normas inderogables de la ley aplicable si no hubiera existido pacto. Esa ley se identifica con una secuencia de criterios: primero el país en el cual, o a partir del cual, se trabaja habitualmente; luego el del establecimiento que contrató, y por último el de los vínculos más estrechos. Un desplazamiento temporal no cambia por sí solo el lugar habitual de trabajo.

    Yarce Tamayo insistió en separar tres figuras que en la práctica suelen confundirse: las normas que las partes no pueden excluir por contrato, las leyes de policía del artículo 9, que un Estado aplica en todo caso por razones de interés público, y la excepción de orden público internacional del artículo 21, reservada para resultados manifiestamente inadmisibles. Que una norma laboral sea imperativa no significa que tenga vocación de aplicarse en cualquier parte del mundo. También precisó que Roma I no rige los procesos ante jueces colombianos o brasileños, aunque ofrece un marco útil para pensar estos casos.

    La subordinación desde Colombia como punto de conexión

    El artículo 2 del Código Sustantivo del Trabajo consagra la territorialidad, pero la Sala de Casación Laboral de la Corte Suprema ha reconocido que la regla no es absoluta. Uno de los supuestos ocurre cuando la relación comienza en Colombia y, después del traslado al exterior, las órdenes siguen llegando desde el país.

    La ponencia examinó la sentencia SL1392 de 2024, en el proceso de un trabajador contra Baker Hughes de Colombia. El expediente incluía certificaciones de continuidad laboral, documentos de asignación internacional y un contrato para trabajar en Ecuador que lo hacía depender del gerente general en Colombia. La Corte encontró errores en la valoración probatoria del tribunal, casó la decisión y ordenó pruebas para mejor proveer. Yarce Tamayo advirtió que el fallo no equivale a un reconocimiento automático de las pretensiones pensionales; su valor está en exigir que se mire la realidad del vínculo por encima de la sucesión de documentos.

    Brasil, una protección de origen legal

    Brasil llegó a un resultado protector por otra vía. La Ley 7.064 de 1982, ampliada en 2009, regula a los trabajadores contratados en el país o trasladados al exterior y ordena aplicar la legislación brasileña de protección cuando sea más favorable que la del lugar de ejecución, comparando el conjunto de normas de cada materia. El Tribunal Superior do Trabalho aplicó ese régimen en el caso Brasoil/Braspetro a un trabajador angoleño contratado en Brasil para prestar servicios en Angola, lo que muestra que la nacionalidad no es el factor decisivo.

    La comparación deja una conclusión práctica para la región: Colombia pone el acento en la continuidad de la subordinación, Brasil en un régimen legal especial, y no existe una regla latinoamericana uniforme. A eso se suman los estándares de la Declaración tripartita de la OIT sobre empresas multinacionales, revisada en 2022, que orientan la conducta empresarial pero no crean, por sí solos, responsabilidad solidaria entre las sociedades de un grupo.

    Lo que deberían revisar las empresas antes de trasladar personal

    Para quienes gestionan talento en varios países, la ponencia deja tareas concretas. Conviene definir desde la planeación quién será el empleador real, desde dónde se impartirán las instrucciones, cómo se tratarán la antigüedad y la seguridad social, y si la cláusula de ley aplicable resiste el contraste con las normas protectoras del país de ejecución. Una política global de expatriación ayuda a estandarizar beneficios, pero no reemplaza las obligaciones de cada jurisdicción.

    Los contratos sucesivos con distintas sociedades del mismo grupo tampoco prueban por sí mismos que existieron relaciones independientes, del mismo modo que pertenecer a un grupo empresarial no vuelve solidarias, de manera automática, a todas sus compañías. En un litigio, ambas partes tendrán que demostrar los hechos: dónde empezó la relación, quién dirigía el trabajo y desde qué territorio.

    LexForum acompaña a empresas y trabajadores en contratación laboral, movilidad internacional y litigio laboral, con un enfoque preventivo que busca resolver estas preguntas antes de que lleguen a un juzgado.

    Fuentes: Reglamento (CE) 593/2008 (Roma I), artículos 8, 9 y 21. Corte Suprema de Justicia, Sala de Casación Laboral, sentencia SL1392-2024. Ley 7.064 de 1982 de Brasil. Código Sustantivo del Trabajo, artículo 2. OIT, Declaración tripartita de principios sobre las empresas multinacionales y la política social (revisión de 2022).

    Fotografía: archivo LexForum.

    Para asesoría, escríbanos a info@lexforum.com.co.

Síganos