Análisis · 25 de octubre de 2026
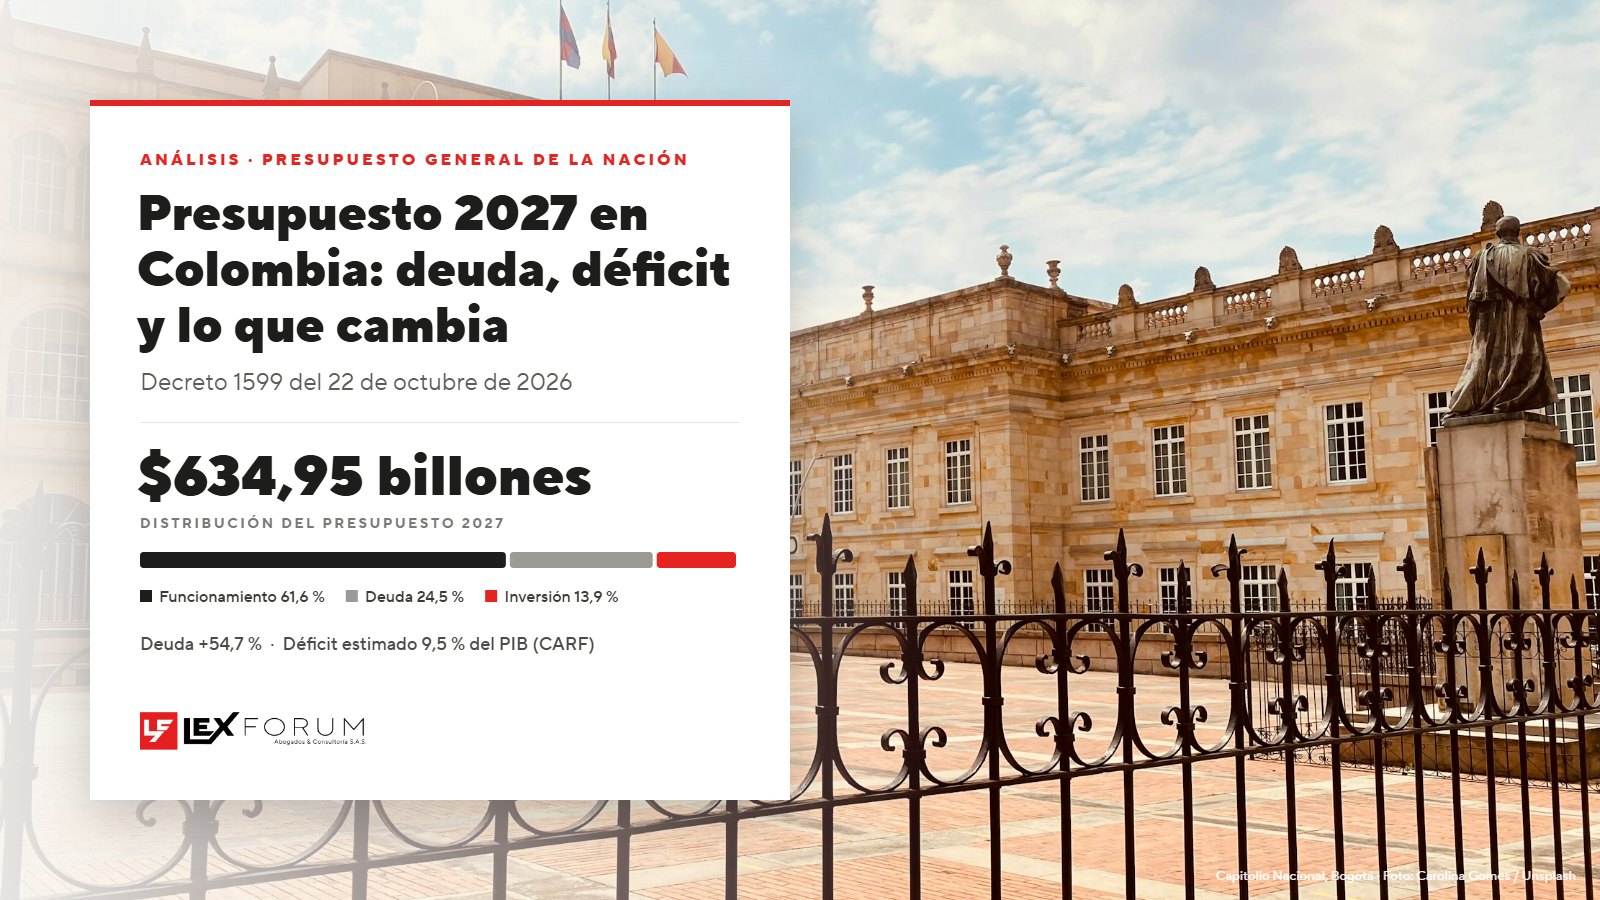
Colombia arrancará 2027 con un Presupuesto General de la Nación de $634,95 billones, fijado por el Decreto 1599 del 22 de octubre de 2026. Más allá del monto, lo que importa está en su composición: cuánto queda amarrado a la deuda y al funcionamiento del Estado, y cuánto queda realmente disponible para invertir.
El presupuesto llegó por decreto porque el Congreso no alcanzó a cerrar el trámite. Senado y Cámara aprobaron textos distintos del artículo 65, sobre coberturas frente a variaciones del petróleo, los combustibles y la tasa de cambio, y la conciliación no se surtió antes del 20 de octubre. El Gobierno aplicó entonces el artículo 348 de la Constitución y el artículo 59 del Estatuto Orgánico del Presupuesto (Decreto 111 de 1996): rige el proyecto presentado por el Ejecutivo con los cambios aprobados en primer debate por las comisiones económicas.
Revisamos las cifras del decreto junto con los informes del Comité Autónomo de la Regla Fiscal (CARF) y del Banco de la República. El panorama deja varias señales que conviene tener presentes, tanto para quienes siguen las finanzas públicas como para las empresas que contratan con el Estado.
Ocho de cada diez pesos ya tienen destino
Según la distribución que anunció la Presidencia de la República tras la expedición del decreto, el presupuesto se reparte así (cifras en billones de pesos):
| Destinación | Valor | Participación |
|---|---|---|
| Funcionamiento | $391,38 | 61,6 % |
| Servicio de la deuda pública | $155,43 | 24,5 % |
| Inversión | $88,14 | 13,9 % |
| Total | $634,95 | 100 % |
Distribución del presupuesto 2027
Participación sobre $634,95 billones
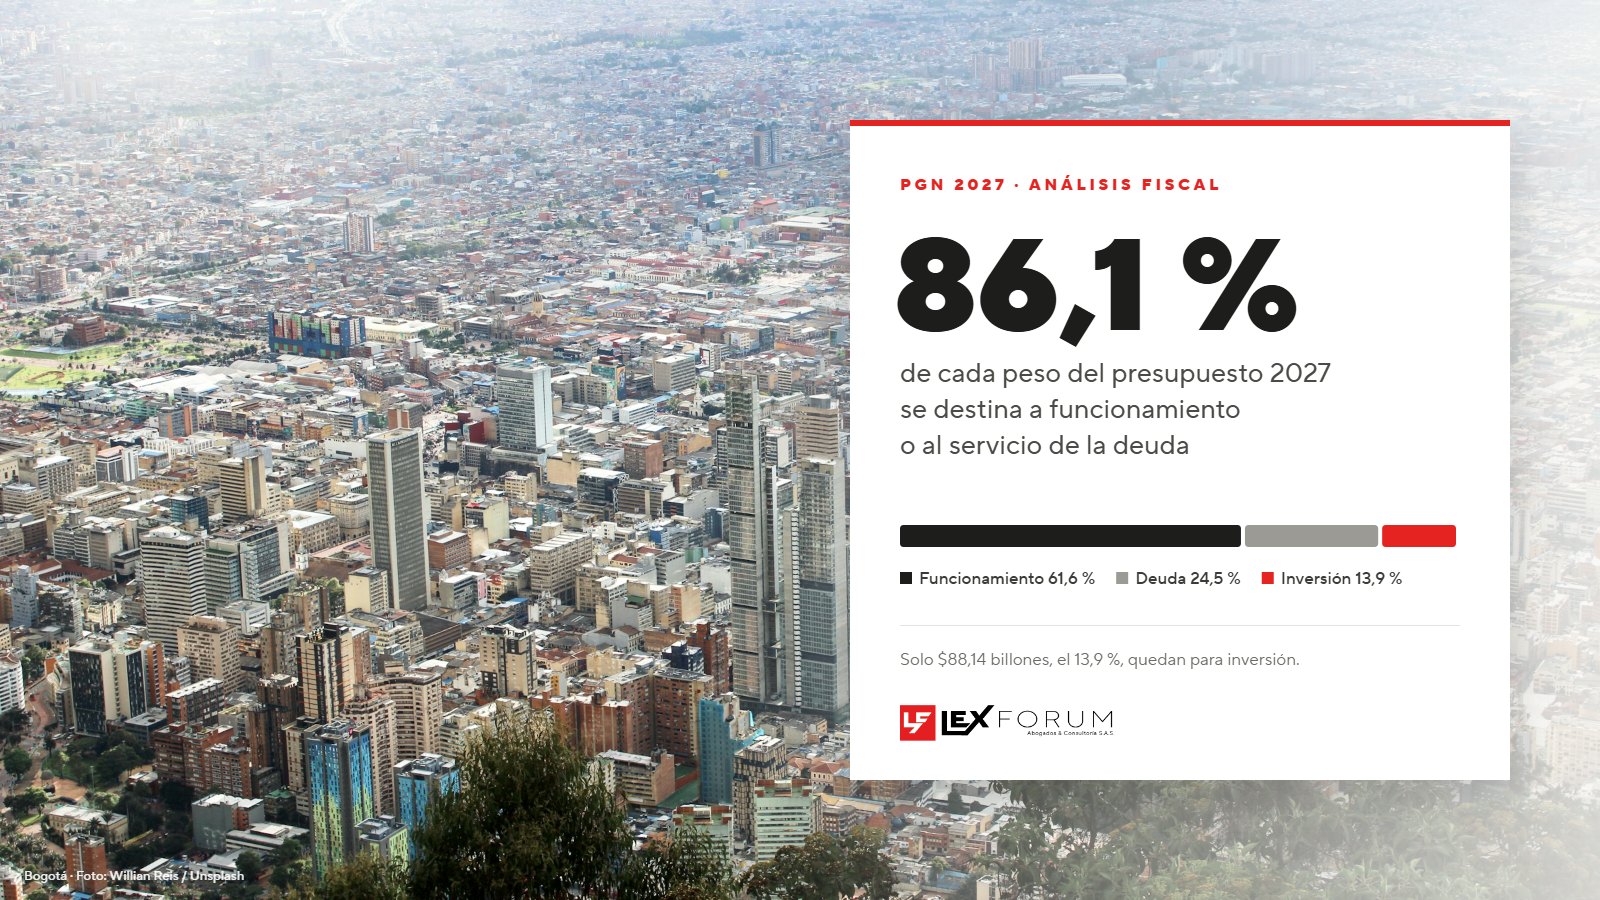
Funcionamiento no es sinónimo de burocracia. Ahí están las pensiones, las transferencias a las regiones y buena parte de los servicios esenciales. Aun así, la proporción muestra lo poco que queda libre una vez se cubren las obligaciones existentes.
Por sectores, Educación recibe $93 billones; Salud y Protección Social, $81,56 billones; Defensa y Policía, $74,9 billones; Trabajo, con los compromisos pensionales, $67,42 billones; Transporte, $21,67 billones, y Minas y Energía, $7,51 billones. Son asignaciones sectoriales, no el presupuesto de cada ministerio.
Asignaciones sectoriales 2027
Billones de pesos. No equivalen al presupuesto individual de cada ministerio
La deuda crece casi cuatro veces más rápido que el presupuesto
Frente a las apropiaciones de 2026 que el CARF toma como referencia, el presupuesto total sube cerca de 14,2 % nominal. El servicio de la deuda, en cambio, pasa de $100,45 a $155,43 billones: 54,7 % más.
De esos $155,43 billones, unos $94,42 billones son intereses y $58,27 billones, amortizaciones de capital. Solo los intereses crecen 37,3 %. El problema venía de antes: según el seguimiento fiscal que el CARF publicó en octubre, a agosto de 2026, los intereses ya equivalían al 27,8 % del recaudo tributario neto del Gobierno Nacional Central, por encima del promedio histórico de 24,4 % para ese período.
Servicio de la deuda: +54,7 %
Billones de pesos. 2026 corresponde a la referencia de apropiaciones usada por el CARF
La distinción técnica importa. Los intereses suman al déficit; la amortización es una necesidad de financiación, pero no lo aumenta en la misma cuantía. En la práctica, ambos reducen el espacio para financiar infraestructura, ciencia, educación, vivienda o proyectos regionales, y un crédito público más caro puede terminar presionando las tasas para empresas y hogares, aunque esa transmisión no es automática.
Menos ingresos corrientes, más recursos de capital
El CARF encontró un cambio de fondo en la forma de financiar el gasto. Los ingresos corrientes de la Nación, donde están los impuestos, bajan de $322,82 billones a $299,07 billones (−7,4 %). Los recursos de capital suben de $176,24 a $281,35 billones (+59,6 %).
Fuentes de financiación: menos ingresos corrientes, más recursos de capital
Billones de pesos. Ingresos corrientes −7,4 %; recursos de capital +59,6 %
Los recursos de capital incluyen crédito y otras fuentes, de modo que no todo ese monto es endeudamiento neto nuevo. Pero su peso deja claro que el equilibrio del presupuesto depende cada vez menos del recaudo ordinario.
Y el recaudo no está ayudando. A agosto, el recaudo tributario neto crecía 9,2 % nominal, pero sin los ingresos extraordinarios de las declaratorias de emergencia mostraba una caída real de 2,2 % frente al mismo período de 2025. Si la actividad económica y el recaudo no repuntan, el Gobierno tendrá que elegir entre más financiamiento y menos desembolsos.
Un déficit que se duplicó en las proyecciones
El Marco Fiscal de Mediano Plazo de 2026 proyectaba para 2027 un déficit del Gobierno Nacional Central de 4,5 % del PIB. La actualización del Plan Financiero de agosto lo llevó a 9,4 % en un escenario sin medidas correctivas, y el CARF lo estima en 9,5 %. Son escenarios de riesgo, no un déficit causado ni una meta oficial.
Déficit total proyectado del GNC para 2027
Porcentaje del PIB. Escenarios de proyección, no resultados ejecutados
El gerente general del Banco de la República, en sus comentarios sobre el proyecto revisado del presupuesto, advirtió que ese escenario implica una deuda neta cercana al 66,2 % del PIB, frente al 58,9 % previsto en el Marco Fiscal. El Gobierno planea una ley de ajuste que reduzca el déficit primario de 2027 en 2,2 % del PIB; si se materializa por completo, el déficit total quedaría en 7,2 %, un nivel que el propio Banco considera todavía demasiado alto para retomar la regla fiscal en 2028.
El calendario agrega presión: 2027 es el último año de la cláusula de escape de la regla fiscal, y en 2028 vuelve el mecanismo ordinario de cumplimiento. El CARF ha insistido en que cada año de aplazamiento encarece la corrección.
La inversión, la partida que cede
El decreto asigna $88,14 billones a inversión, el 13,9 % del total. Es menos que los $89,47 billones de la referencia de 2026 que usa el CARF, aunque la comparación debe tomarse con cautela porque el presupuesto de 2026 fue modificado después por el Decreto 1585 del 22 de octubre.
La diferencia más visible es con lo que aprobaron las plenarias. Según la Presidencia de la República, esa versión contemplaba $94,8 billones para inversión; al no haber conciliación, quedó la cifra del primer debate, $6,66 billones menos.
Inversión: el decreto conserva la cifra del primer debate
Billones de pesos
Para transporte, agua potable, vivienda, desarrollo rural o ciencia, eso puede significar proyectos aplazados o ajustados, según cómo se programe y ejecute cada partida. Para contratistas y proveedores del Estado, la lección es separar con rigor lo presupuestado, lo comprometido y lo efectivamente pagado.
Salud y subsidios: lo que quedó por fuera
La falta de conciliación tuvo efectos concretos sobre partidas que las plenarias habían ajustado. La versión aprobada por el Congreso sumaba $5 billones para salud y $3 billones para subsidios de energía y gas; el decreto solo conserva la adición de primer debate:
Adición para salud aprobada en primer debate.
Adición posterior para necesidades del sector salud.
Recursos adicionales para subsidios de gas y electricidad.
Esto no elimina los subsidios vigentes ni suspende servicios de salud. Lo que ocurre es que esas adiciones no están en el presupuesto expedido. Si las necesidades persisten y no aparecen recursos nuevos, la presión se trasladará al flujo de pagos a prestadores, a la financiación de los subsidios energéticos y a las cuentas de las entidades que prestan esos servicios. Mucho dependerá de las modificaciones que se tramiten y de la caja disponible durante el año.
Poco espacio para recortar
Buena parte del funcionamiento corresponde a gastos que el Gobierno no puede suprimir por decisión propia: pensiones, salud, nómina, transferencias territoriales y contratos en curso. Por eso los recortes generales rinden poco sin tocar obligaciones legales o servicios esenciales, y el CARF señala esa rigidez como uno de los principales obstáculos para la consolidación fiscal.
Las regiones lo sentirán de forma desigual. Si la Nación ajusta el gasto, habrá que precisar qué proyectos y cofinanciaciones se ven afectados, sin confundirlos con las transferencias que tienen protección constitucional o legal. Los territorios con menos ingresos propios tendrán más dificultades para sostener nuevas inversiones.
Efectos para hogares, empresas y regiones
Los efectos no serán iguales para todos ni inmediatos. Para los hogares, los canales de riesgo están en la financiación de servicios públicos, la oportunidad de los pagos estatales, los subsidios y el acceso al crédito. Para las empresas, en la inversión pública, los tiempos de pago, la contratación estatal y el costo del financiamiento; las iniciativas de ajuste fiscal podrían cambiar además el entorno tributario o regulatorio, aunque el Decreto 1599 no crea por sí mismo una reforma tributaria. En las regiones, todo se jugará en la ejecución: una partida aprobada es una autorización de gasto, no una garantía de que los recursos se contraten o se desembolsen.
Lo que recomendamos revisar desde ya
- Confirmar que los contratos y convenios en curso, o los proyectados para 2027, tengan apropiación en el texto decretado y no en las adiciones del segundo debate.
- Pedir y hacer seguimiento a los certificados de disponibilidad y registros presupuestales de las entidades contratantes antes de comprometer recursos propios.
- Seguir de cerca las demandas de inconstitucionalidad o nulidad que algunos congresistas han anunciado contra el decreto, y el trámite de la anunciada «Ley de Rescate».
Un debate que sigue abierto
Expedir el presupuesto por decreto está previsto en la Constitución para situaciones como esta, así que el mecanismo no es, por sí solo, una irregularidad. Lo que sí tuvo consecuencias medibles fue la falta de conciliación: los cambios de las plenarias no entraron y se retomó la distribución del primer debate. Eso hace más necesarios el control político y la vigilancia sobre la ejecución.
El Gobierno anunció que presentará al Congreso una «Ley de Rescate» para ordenar las finanzas públicas. Al 25 de octubre no hay un texto que permita dar por hechos nuevos ingresos, ahorros o modificaciones al presupuesto. Cuando lo haya, habrá que mirar si financia de verdad los compromisos, si distingue ahorros reales de simples aplazamientos y cómo reparte las cargas.
El Decreto 1599 resuelve con qué recursos funcionará el Estado en 2027, pero no resuelve el desequilibrio de fondo. Con la deuda creciendo más rápido que los ingresos y la inversión cediendo terreno, la prueba del próximo año estará en la capacidad de cumplir las obligaciones, corregir el déficit y proteger la inversión que necesita el país.
Fuentes
- Decreto 1599 del 22 de octubre de 2026, por el cual se fija el Presupuesto General de la Nación para la vigencia 2027.
- Ministerio de Hacienda y Crédito Público, comunicado del 22 de octubre de 2026 sobre el monto y la distribución del PGN 2027.
- Presidencia de la República, comunicado del 22 de octubre de 2026 sobre la expedición del decreto, y comunicado del 20 de octubre de 2026 sobre la versión aprobada por las plenarias.
- Comité Autónomo de la Regla Fiscal (CARF), Informe al Congreso, segundo semestre de 2026, y seguimiento fiscal de octubre de 2026.
- Banco de la República, comentarios del gerente general sobre el proyecto revisado del Presupuesto General de la Nación 2027.
- Ministerio de Hacienda y Crédito Público, Marco Fiscal de Mediano Plazo 2026 y actualización del Plan Financiero (agosto de 2026).
Si su empresa contrata con el Estado o depende de recursos del PGN, escríbanos a info@lexforum.com.co y revisamos con usted el impacto en sus contratos y proyecciones.
¿Le afecta este cambio?
Convierta esta novedad en una decisión informada.
Le explicamos en 30 minutos qué cambia para su empresa, entidad o caso y qué conviene hacer ahora. La primera conversación es sin costo.
Al escribirnos o agendar, usted acepta nuestra Política de Tratamiento de Datos Personales.
Deja una respuesta